Fiscalidad · ERP · TPV
VeriFactu: guía práctica para adaptar el ERP y el TPV
Plazos, modalidades, circuitos que hay que probar y una lista de comprobación para que facturas, tickets, rectificativas, cobros y contabilidad sigan conectados.
VeriFactu no debería abordarse como un cambio aislado en el botón “emitir factura”. La factura nace de presupuestos, pedidos, albaranes, tickets, devoluciones y abonos; después genera cobros, asientos y documentos para el cliente. Si la adaptación normativa queda fuera de ese recorrido, la empresa puede resolver una parte técnica y crear nuevos trabajos manuales.
Cuáles son los plazos vigentes
La Agencia Tributaria actualizó los plazos tras el Real Decreto-ley 15/2025. Según su nota informativa de adaptación, los contribuyentes sujetos al Impuesto sobre Sociedades deberán tener los sistemas adaptados antes del 1 de enero de 2027; el resto de obligados incluidos, antes del 1 de julio de 2027.
RRSIF, VERI*FACTU y NO VERI*FACTU
El Real Decreto 1007/2023 aprueba el reglamento de requisitos de los sistemas informáticos de facturación. Exige integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad de los registros. Dentro del marco existen dos modalidades de cumplimiento.
| Aspecto | VERI*FACTU | NO VERI*FACTU |
|---|---|---|
| Remisión | Envío automático de registros a la Agencia Tributaria. | No existe remisión automática. |
| Seguridad | El envío y las respuestas forman parte del control. | Exige requisitos adicionales de firma, conservación y registro de eventos. |
| Operación | Debe gestionar pendientes, respuestas y reintentos. | Debe preservar registros y evidencias según su modalidad. |
| Decisión | Debe tomarse según la situación del obligado y con criterio fiscal y técnico. | |
La Agencia Tributaria explica ambas modalidades. También existen exclusiones y particularidades: por ejemplo, SII y RRSIF son ámbitos excluyentes respecto de las facturas afectadas. La situación se analiza por obligado tributario, incluso si varias empresas comparten software.
Ocho comprobaciones para una empresa con ERP
Puntos de emisión
Administración, TPV, delegaciones, ecommerce, móvil y procesos automáticos.
Empresas y series
Sociedades, establecimientos, certificados, credenciales y numeraciones.
Tipos de factura
Ordinaria, simplificada, rectificativa, devolución, sustitución y anulación.
Inalterabilidad
Las correcciones siguen procedimientos trazables, no cambios directos.
QR y formatos
PDF, impresión, ticket estrecho, copias y envío por correo.
Incidencias
Estados de envío, respuesta, reintento y periodos sin conexión.
El recorrido que debe probarse
Emitir
Factura o ticket con serie y datos correctos.
Registrar
Generar el registro fiscal sin permitir alteraciones silenciosas.
Comunicar
Enviar o conservar según modalidad y gestionar la respuesta.
Continuar
Mantener cobro, cartera, asiento y documento enlazados.
Errores que conviene evitar
- Comprar una aplicación separada sin saber cómo devolverá la información al ERP.
- Olvidar tickets, tiendas online o facturas automáticas.
- Confundir VeriFactu con factura electrónica B2B o Facturae/FACe.
- Suponer que una empresa en SII debe duplicar el envío.
- Probar únicamente la comunicación técnica y no cobro y contabilidad.
- No documentar qué hacer si la AEAT o la conexión no están disponibles.
- Esperar a la fecha obligatoria para formar al personal.
Un plan realista de adaptación
Empieza con un inventario de empresas, centros, programas y tipos de factura. Define la modalidad con apoyo del asesor, actualiza el software en pruebas y ejecuta casos acordados: factura ordinaria, ticket, devolución, rectificativa, anulación, incidencia de envío y recuperación posterior.
La validación debe involucrar a administración, contabilidad, responsables de TPV y soporte. Después se programa la puesta en marcha, se controla el primer cierre y se conserva una guía breve de incidencias. La Agencia Tributaria mantiene una sección de información y preguntas frecuentes.
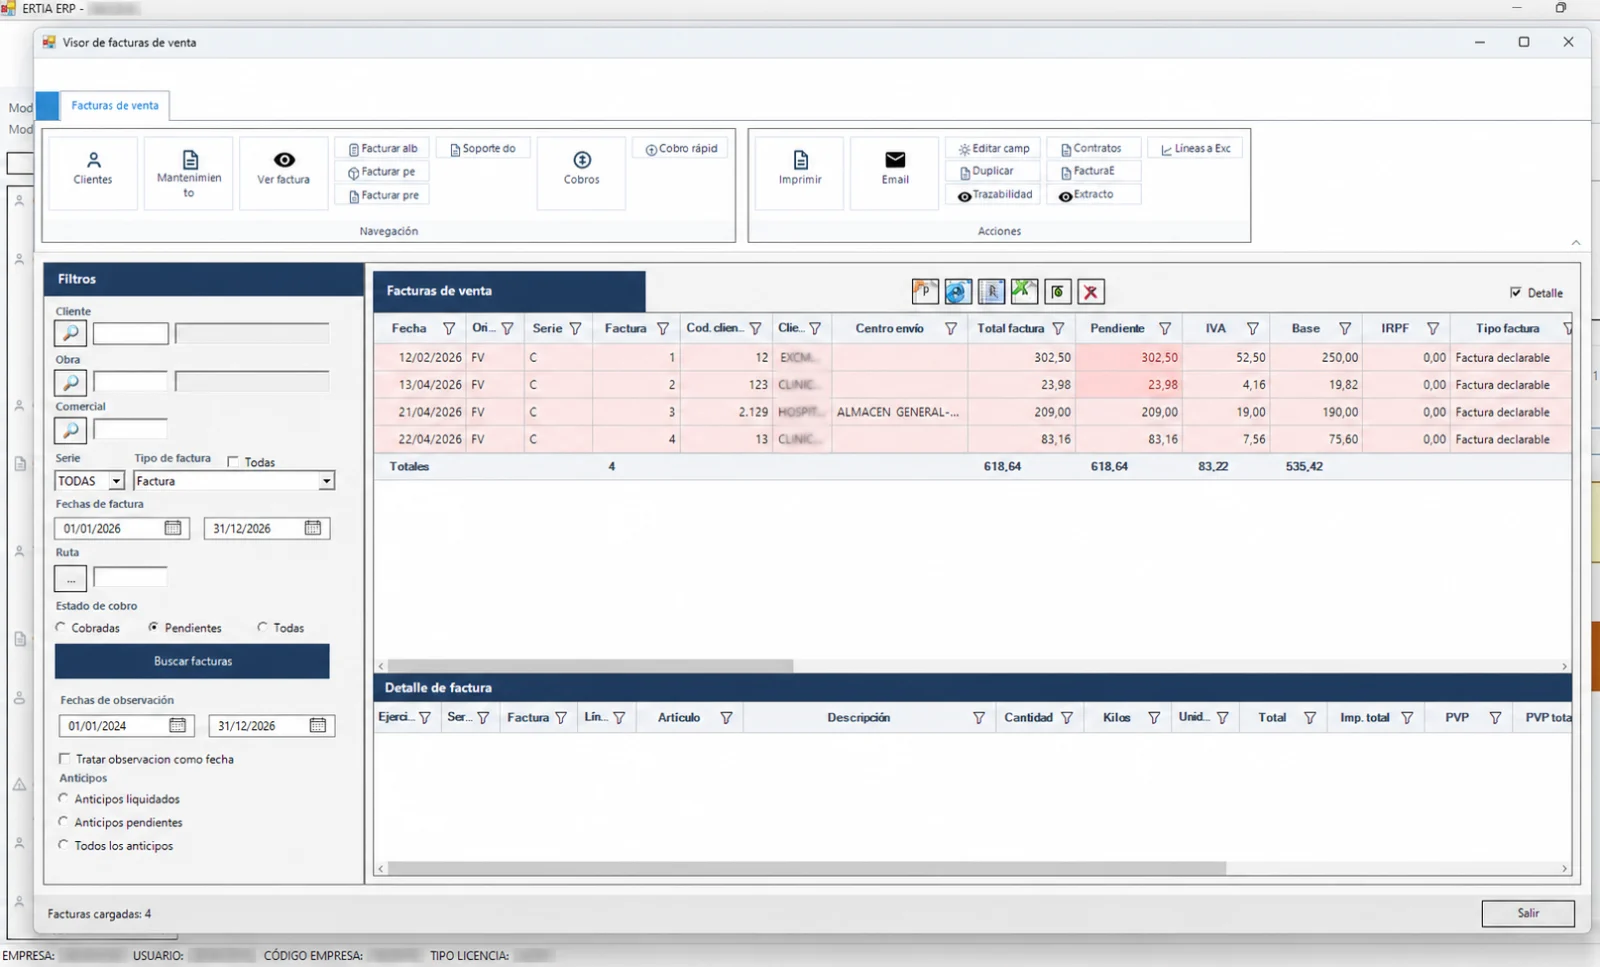
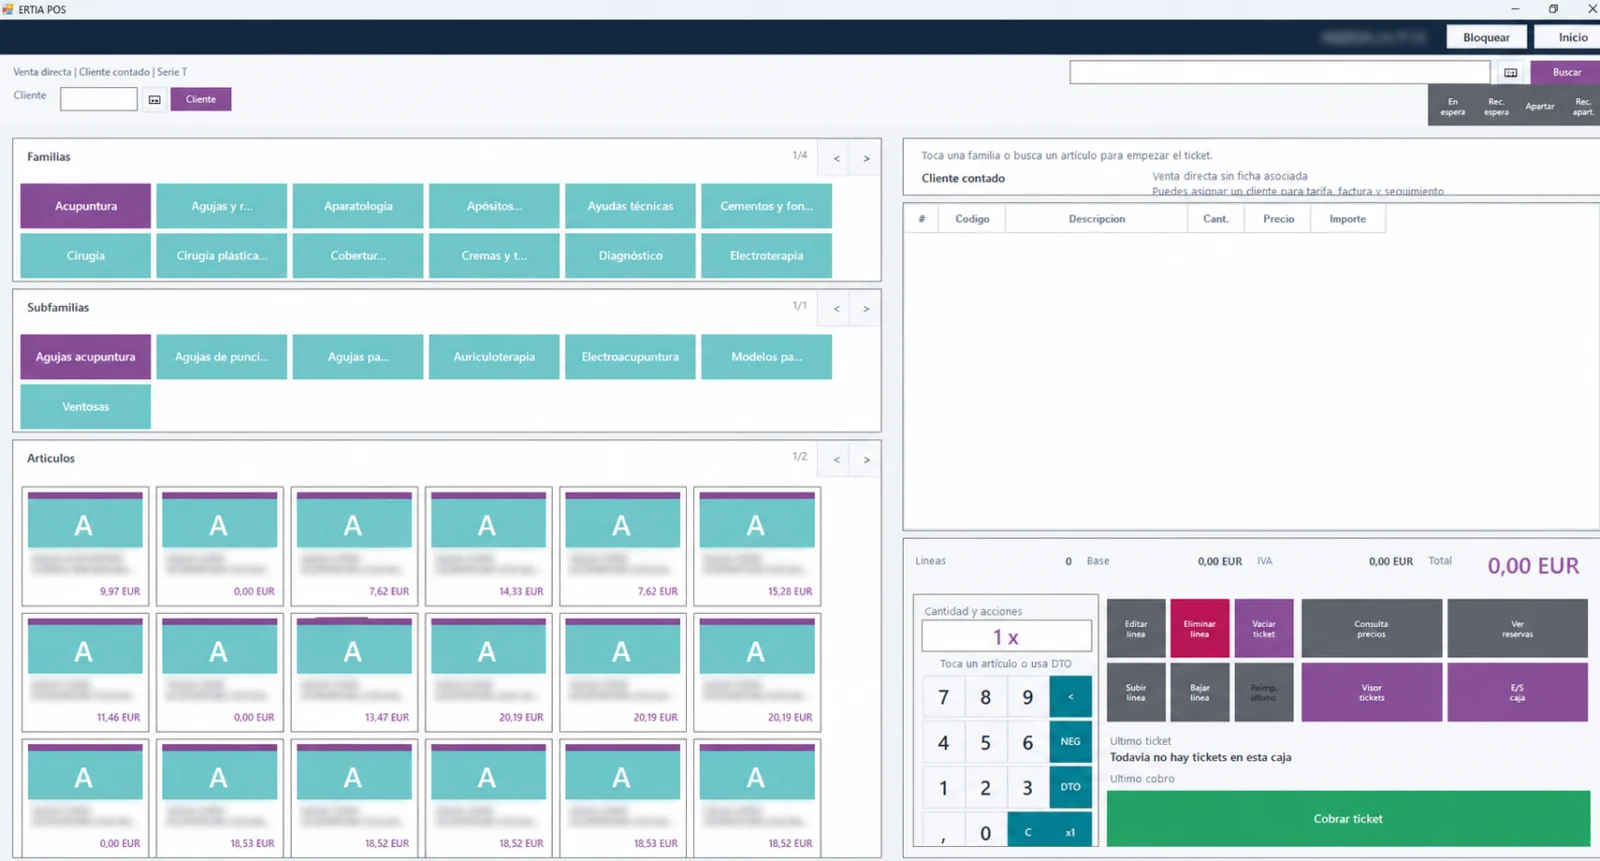
ERTIA integra VeriFactu dentro del bloque fiscal junto con facturación, contabilidad, SII y factura electrónica, conservando la relación con pedido, albarán, ticket, vencimiento, cobro y asiento.
Casos mínimos para aceptar la puesta en marcha
| Caso | Qué comprobar | Evidencia esperada |
|---|---|---|
| Factura ordinaria | Serie, fecha, impuestos, QR, registro y estado. | Factura y registro relacionados sin duplicidad. |
| Ticket de TPV | Formato estrecho, QR, cobro y cierre de caja. | Documento legible y operación contabilizable. |
| Rectificativa | Referencia a la operación corregida y motivo. | Histórico completo sin alterar el original. |
| Fallo de conexión | Estado pendiente, reintento y ausencia de duplicados. | Recuperación controlada y respuesta registrada. |
| Multiempresa | Credenciales, series y configuración por obligado. | Separación correcta de identidades y registros. |
La aceptación no debería terminar al ver una respuesta correcta de la AEAT. Comprueba también el PDF enviado al cliente, el vencimiento, el cobro, el asiento, el cierre del TPV y los permisos de las personas que pueden corregir o resolver incidencias.
Preguntas frecuentes
¿VeriFactu es factura electrónica B2B?
No. Son marcos diferentes, aunque una misma aplicación de gestión tenga que atender ambos.
¿El QR solo aparece en VERI*FACTU?
No. La información oficial explica que también se incorpora en la modalidad no VERI*FACTU, con una función distinta.
¿Puedo seguir corrigiendo facturas?
Sí mediante los procedimientos previstos y dejando trazabilidad; no modificando silenciosamente lo ya emitido.
¿Basta con actualizar el ERP?
También hay que revisar procesos, formatos, credenciales, usuarios, puntos de emisión y gestión de incidencias.
Guía operativa que no sustituye el criterio de la Agencia Tributaria ni el asesoramiento fiscal aplicable a cada obligado.