

Fiscalidad · Facturación
VERI*FACTU 2027: plazos, requisitos y preparación del ERP
Una introducción clara al Reglamento de Sistemas Informáticos de Facturación, sus dos modalidades y las decisiones que conviene tomar antes de que llegue la fecha obligatoria.
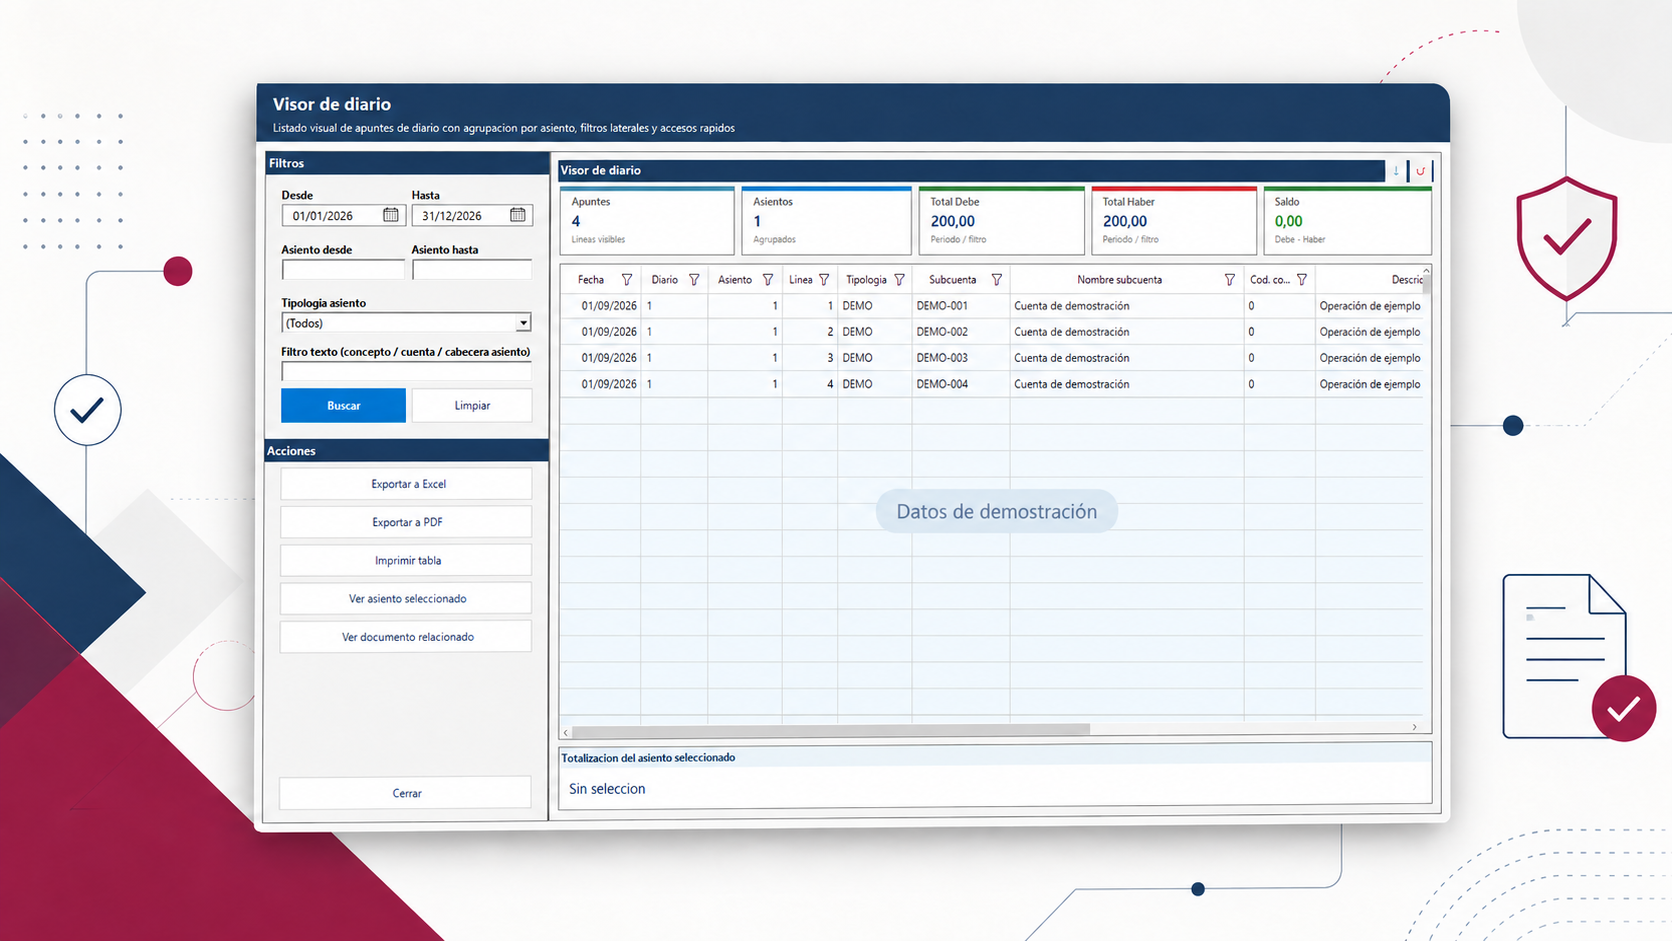
El término “VeriFactu” se utiliza a menudo para referirse a todo el Reglamento de Requisitos de los Sistemas Informáticos de Facturación. En realidad, el marco permite dos modalidades válidas. Lo importante para la empresa es saber si está incluida, qué fecha le corresponde y cómo afectará a cada punto que genera facturas o tickets.
Qué regula el RRSIF
El Real Decreto 1007/2023 establece requisitos para los sistemas informáticos que soportan procesos de facturación. Los registros deben permitir integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad. La Agencia Tributaria recuerda que el registro de facturación no es la factura electrónica ni contiene necesariamente toda la información de la factura.
| Concepto | Qué significa | Qué no debe confundirse |
|---|---|---|
| RRSIF | Reglamento técnico y funcional para sistemas de facturación. | No es una modalidad de factura comercial. |
| VERI*FACTU | Remite los registros de facturación a la AEAT inmediatamente tras generarlos. | No es el único modo válido de cumplir. |
| NO VERI*FACTU | Conserva los registros en el sistema con requisitos adicionales de seguridad y eventos. | No significa seguir usando un programa sin adaptar. |
| Factura electrónica B2B | Documento estructurado intercambiado entre empresas. | No es el registro fiscal del RRSIF. |
Plazos principales
La nota informativa oficial de la AEAT recoge estas fechas. El ámbito tiene exclusiones y particularidades territoriales; confirma la situación de cada empresa con el asesor fiscal.
Qué cambia dentro del software
Registro encadenado
El sistema genera registros con huella y referencia al registro anterior.
Alta y anulación
Las correcciones se documentan; no se borra una factura emitida sin rastro.
Código QR
Las facturas incorporan el QR correspondiente también en modalidad no VERI*FACTU.
Declaración responsable
El fabricante identifica que el sistema y la versión cumplen los requisitos.
Eventos o envío
La modalidad elegida determina seguridad local, registro de eventos o remisión.
Estados visibles
El usuario necesita distinguir emisión, pendiente, respuesta e incidencia.
Cómo prepararse sin esperar al último momento
Inventariar
Empresas, programas, TPV, ecommerce y procesos automáticos.
Decidir
Modalidad, certificados, series, responsables y calendario.
Probar
Factura, ticket, rectificativa, anulación e incidencia.
Desplegar
Formar, acompañar el arranque y revisar el primer cierre.
Por qué conviene resolverlo dentro del ERP
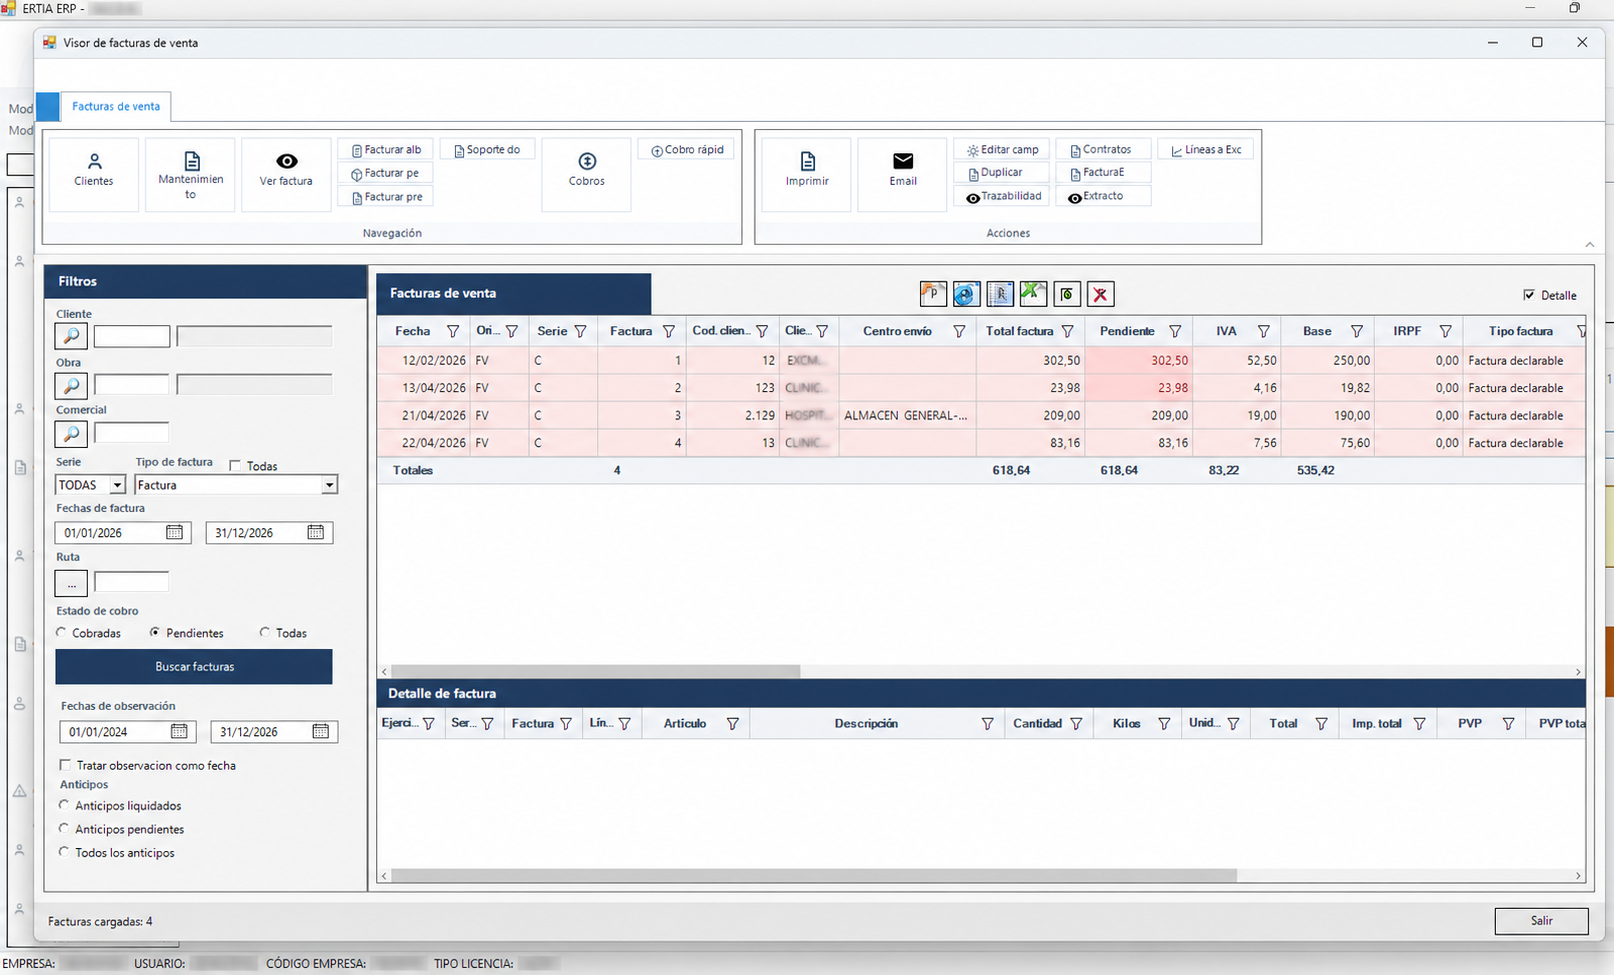
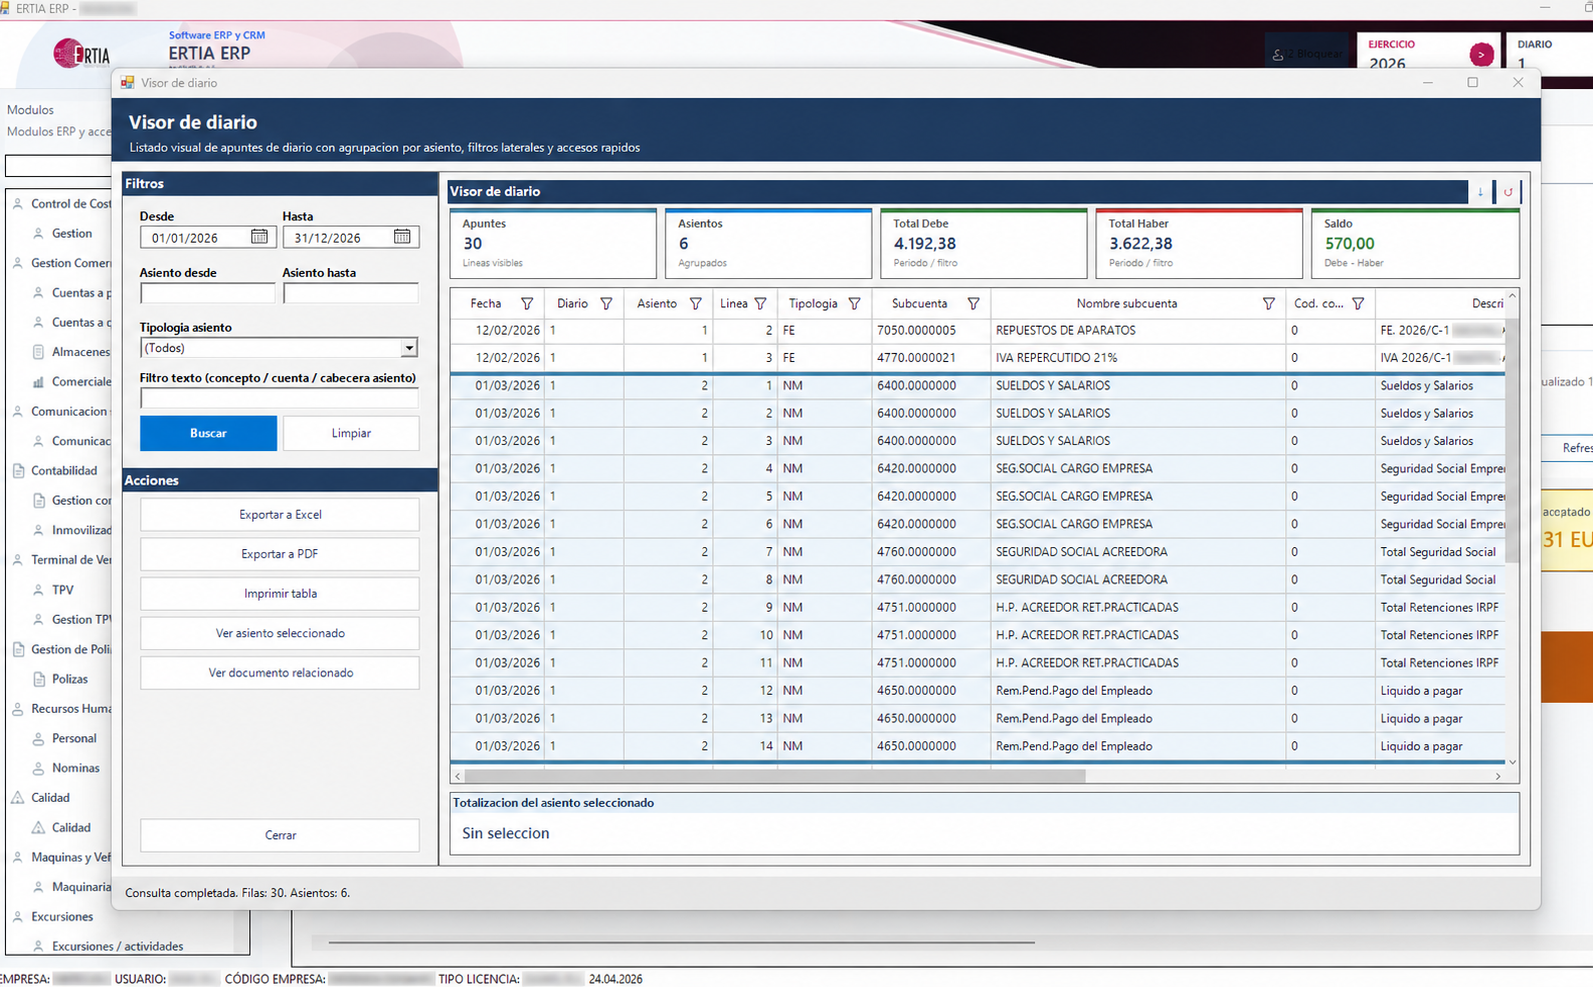
Una herramienta separada puede emitir correctamente el registro y, sin embargo, romper el recorrido del negocio. La factura debe seguir enlazada con pedido, albarán, cliente, vencimiento, cobro y asiento. También hay que mantener reglas coherentes en empresas, delegaciones y TPV.
ERTIA está integrando el cumplimiento dentro de su bloque fiscal junto con facturación, contabilidad, SII y factura electrónica. El objetivo es evitar una doble gestión y facilitar que soporte pueda seguir la operación completa.
Inventario de puntos de emisión
Muchas empresas descubren tarde que facturan desde más lugares de los que pensaban. Además de administración, pueden existir cajas de TPV, delegaciones, ecommerce, servicios automáticos, aplicaciones móviles o procesos que generan facturas a partir de cuotas.
| Punto | Qué revisar | Prueba mínima |
|---|---|---|
| ERP administrativo | Series, empresas, rectificativas y permisos. | Factura ordinaria y anulación. |
| TPV | Ticket, cierre, cobro y formato impreso. | Venta, devolución y reimpresión. |
| Ecommerce | Momento de emisión, cliente y sincronización. | Pedido pagado y reembolso. |
| Proceso automático | Responsable, incidencias y credenciales. | Fallo de conexión y recuperación. |
| Multiempresa | Separación de configuración y certificado. | Mismo caso en dos sociedades. |
Errores de enfoque frecuentes
- Suponer que “tener QR” equivale a cumplir todo el reglamento.
- Actualizar el programa sin formar a quien emite, rectifica o resuelve incidencias.
- Olvidar formatos de ticket, copias, impresión y correo al cliente.
- Mezclar las credenciales o series de distintas empresas.
- No relacionar la respuesta fiscal con la factura visible en el ERP.
- Esperar a producción para probar caídas de conexión o reintentos.
Preguntas frecuentes
¿Todas las empresas empiezan el mismo día?
No. Las fechas principales dependen de si el obligado tributa por Sociedades o pertenece al resto incluido en el ámbito.
¿La modalidad puede improvisarse?
No. Afecta a operación, seguridad y soporte, y debe decidirse con criterio fiscal y técnico.
¿El registro contiene toda la factura?
No necesariamente. La AEAT indica que el registro resume información y no es la factura electrónica.
¿Hay una aplicación gratuita?
La Agencia Tributaria prevé una aplicación de último recurso para operadores que carezcan de sistema informático de facturación.
Información general basada en fuentes oficiales disponibles en septiembre de 2026. No sustituye asesoramiento fiscal ni el análisis del ámbito aplicable a cada obligado.